
29 Temmuz 2024 Pazartesi Akbank’ın 2024 yılı 2.Çeyrek finansal sonuçları açıklandı. Bununla birlikte, birçok aracı kurum hedef fiyatlarını güncelledi. Mevcut revizyonlara ve aracı kurum raporlarının tamamına yazımızdan ulaşabilirsiniz.
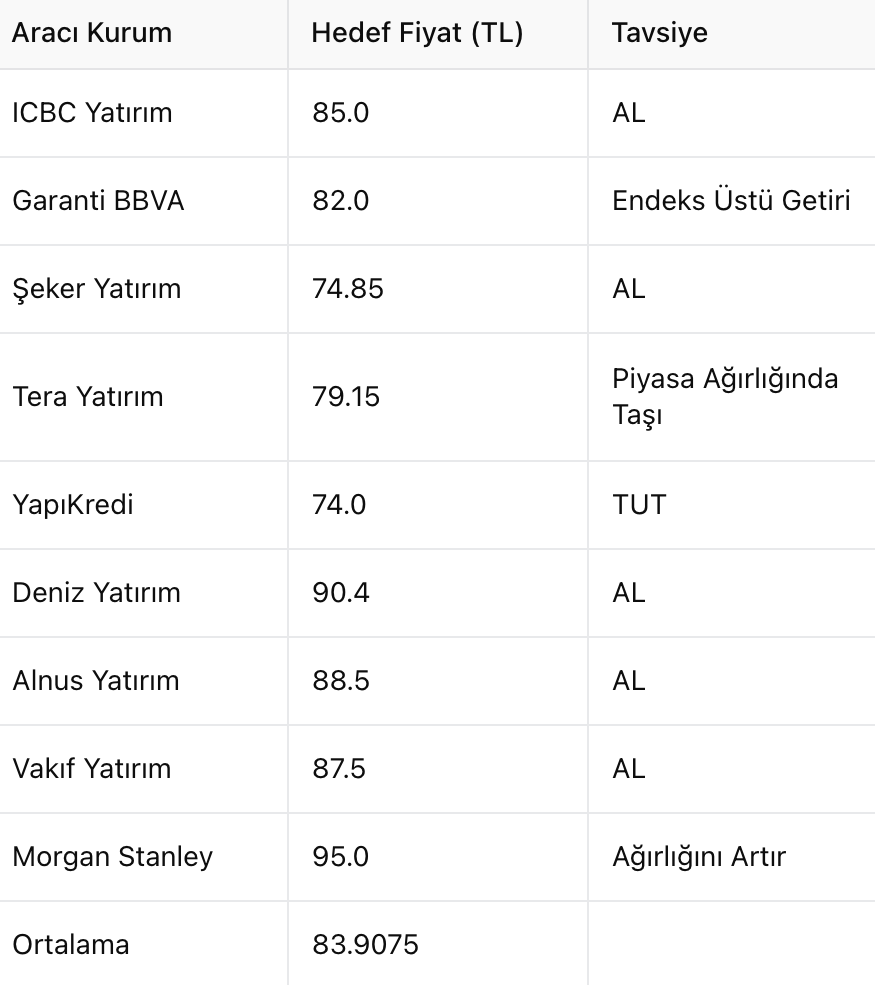
9 Aracı Kurumun Ortalama Hedef Fiyatı “83,9 TL”
9 Farklı aracı kurumun 12 aylık ortalama hedef fiyatlarının ortalaması 82,675 TL olarak gerçekleşti. Bu rakam güncel hisse fiyatı baz alındığında (62,95TL) yaklaşık olarak %34 oranında yukarı yönlü bir potansiyel olduğuna işaret ediyor.
Morgan Stanley
Morgan Stanley , AKBNK-Akbank için hedef fiyatını 95 TL, tavsiyesini “ağırlığını arttır” olarak korudu
ICBC Yatırım
Akbank 2Ç24 Bilanço Değerlendirmesi Özet
- Akbank, 2024’ün ikinci çeyreğinde 10.924 milyon TL net kar açıkladı. Beklenti 10.717 milyon TL idi.
- TL kredi büyümesi özel sektöre paralel, kredi kartı ve tüketici kredileri öncü oldu.
- Net faiz geliri %9 azalırken, ücret ve komisyon gelirleri %15 arttı.
- Operasyonel giderler %4 arttı, öz sermaye karlılığı %20 oldu.
- 2024 beklentileri güncellendi; YP kredilerde %20’nin üzerinde artış, NFM %3, ücret ve komisyon artışı %100’ün üzerinde, operasyonel gider artışı %70’in üzerinde öngörülüyor.
- TL krediler %8, yıllık %57 artarak özel bankalara paralel büyüdü.
- Net faiz marjı (NFM) %2,11’e geriledi.
- Ücret ve komisyon gelirleri yıllık %166, çeyreklik %15 arttı.
- Takipteki kredi oranı %2,3’e, ikinci aşama kredilerin payı %6,4’e geriledi.
- Konsolide SYR %16,4 oldu.
- Hisse performansı BIST-100 endeksine göre %52 daha iyi, AL önerisi ve 85 TL hedef fiyat korunuyor.
Garanti BBVA
Akbank 2Ç24 Finansal Sonuçları – Nötr Özet
- Akbank, 2Ç24’te %17 çeyreklik ve %46 yıllık azalışla 10.924 milyon TL net kar açıkladı. Beklentilere yakın gerçekleşti.
- Özkaynak karlılığı yılın ilk yarısında %22,4 oldu. 2024 beklentisi yüksek 20’li rakamlara revize edildi.
- Net faiz marjı %4’ten %3’e revize edildi, karlılık beklentisi düştü.
- Tüketici kredileri sayesinde TL krediler %21, TL mevduat %18 büyüdü. YP krediler %32 büyüdü.
- Net faiz marjı %2,1’e geriledi. Komisyon gelirleri %187 büyüdü, yıllık %100 üzeri büyüme bekleniyor.
- Faaliyet giderleri %94 arttı, gider/gelir oranı %56 oldu.
- Takip oranı %2,1’e düştü. Net takip girişi 3.3 milyar TL oldu. Risk maliyeti 47 baz puan.
- Piyasa etkisi nötr, “Endeks Üzeri Getiri” tavsiyesi ve 82 TL hedef fiyatı korunuyor.
Şeker Yatırım
Akbank 2Ç24 Finansal Sonuçları Özet
- Akbank, 2Ç24’te %17 çeyreksel düşüşle 10,924 milyon TL net kar açıkladı. Net kar, beklentilerin %2 üzerinde gerçekleşti.
- 6 aylık kar 24,108 milyon TL, yıllık %22 düşüş gösterdi. Özkaynak karlılığı %22,4’e geriledi.
- Ticari zarar ve kredi karşılıkları beklentilerin üzerinde; iştirak gelirleri hafif üzerinde gerçekleşti. Efektif vergi oranı %8 oldu.
- 2024 yılı özkaynak karlılığı beklentisi %30’dan orta-yüksek %20 seviyesine revize edildi.
- TL kredi büyümesi %21, TL mevduat büyümesi %18, YP kredi büyümesi %32 oldu.
- Net faiz marjı %2,1’e geriledi, komisyon gelirleri yıllık %187 arttı.
- Takip oranı %2,1, risk maliyeti 47 baz puan.
- Piyasa etkisi nötr, 74,85 TL hedef fiyat ve “AL” tavsiyesi korundu.
- Kredi-mevduat makası 230 baz puan geriledi, swap fonlama maliyetleri %3 arttı.
- Komisyon gelirleri artış hızı %15,5’e geriledi.
- TL kredilerde %56,9, YP kredilerde %23,6 yıllık artış.
- Tüketici kredilerinde pazar payı kazanımları devam etti.
- Faaliyet giderleri %94 arttı, gider/gelir oranı %56.
- SYR oranı %19,3’e, çekirdek sermaye yeterlilik oranı %16,5’e geriledi.
Tera Yatırım
Akbank 2Ç24 Finansal Sonuçları Özet
- Akbank, 2Ç24’te 10.924 milyon TL net kar açıkladı, bu rakam konsensüs ve Tera tahminlerine uyumludur.
- Net kar, yıllık %46 ve çeyreklik %17 azalarak %20 özsermaye karlılığına denk geldi.
- 6 aylık net kar yıllık %22 düşerek %22 özsermaye karlılığına ulaştı.
- Sağlam hacim büyümesi, güçlü komisyon artışı ve iyi kontrol edilen risk maliyeti görüldü, ancak marjlar daraldı ve operasyonel giderler yüksek kaldı.
- Kurdan arındırılmış kredi portföyü %13, döviz kredileri %25 büyüdü.
- Mevduatlar %7 büyürken, maliyetli rekabetten kaçınıldı.
- Net faiz marjı, TL çekirdek makas daralmasıyla %2,1’e geriledi.
- Risk maliyeti 90 baz puana yükseldi, 6A24 için 50 baz puan oldu.
- Komisyonlar %166 arttı; maliyet büyümesi %101 oldu.
- Sermaye oranları çeyreklik bazda düşerek %12,7’ye ulaştı.
- 2024 hedefleri revize edildi: %40 TL kredi büyümesi, >%20 döviz kredisi artışı, net faiz marjında 170 baz puan düşüş, 100 baz puan risk maliyeti, >%100 komisyon büyümesi, %70 işletme gideri artışı ve %26 özsermaye karlılığı.
- Hisse başına 79,15 TL hedef fiyatla toplam %24 getiri potansiyeli sunuyor; “Piyasa Ağırlığında Taşı” tavsiyesi korunuyor
YapıKredi
Özet Görüşümüz
Akbank’ın 2Ç24 net karı piyasa beklentisinin %2 üzerinde gerçekleşti. Sonuçları hisse için nötr olarak değerlendiriyoruz fakat 2024 özkaynak karlılığı hedefindeki aşağı yönlü revizyon nedeniyle olumsuz piyasa tepkisi olmasını tahmin ediyoruz. Tahminlerimizi ikinci çeyrek gerçekleşmeleri ışığında revize ettik. 12 aylık hedef fiyatımızı 74TL/pay olarak güncelledik (eski hedef fiyat: 71TL/pay). Hedef fiyatımız %14 getiri potansiyeline işaret etmektedir. Getiri potansiyelinin ortalama özkaynak maliyeti varsayımımız olan %29’un altında olması nedeniyle tavsiyemizi TUT olarak koruyoruz. Akbank güncel 2024/25 tahminlerimize göre 1.3x/0.9x PD/DD ve 4.9x/2.8x F/K çarpanları ile işlem görmektedir. Bankanın 2024/25 özkaynak karlılığının %28 ve %37 olmasını tahmin ediyoruz. Özkaynak maliyeti varsayımımız ortalama %29 seviyesindedir. Banka için tavsiyemizi Mayıs başında AL’dan TUT’a indirmiştik ve o tarihten itibaren hisse XU100’a paralel performans gösterdi.
Deniz Yatırım
AKBNK: 2Ç24 Finansal Sonuçları Değerlendirmesi / sınırlı olumsuz
Akbank 2Ç24 konsolide olmayan finansallarında 10.9 milyar TL net kar açıkladı. Piyasadaki medyan beklenti 10.7 milyar TL ve bizim beklentimiz 11.2 milyar TL idi. Bankanın net kar rakamı önceki döneme göre %17.1, geçen yılın aynı dönemine göre ise %46.2 daralırken bu dönemde özsermaye karlılığı %20.1 olarak gerçekleşmiştir. Beklentilere paralel açıklanan kar rakamlarına rağmen aşağıda detaylarını paylaştığımız bankanın 2024 yılı için özsermaye karlılığındaki aşağı yönlü revizyonu nedeniyle kısa dönemde hisse fiyatı üzerinde sınırlı bir baskı olabileceğini düşünüyoruz.
Akbank için AL önerimizi koruyoruz, hedef fiyatımız ise 90,40 TL olarak revize ediyoruz.
Alnus Yatırım
Bankanın açıkladığı finansalları kısa vadeli negatif görmekle birlikte, Türkiye’de enflasyon oranlarının baz etkisi ile birlikte düşmeye başlayacak olması ve merkez bankasının son çeyrekte faiz indireceği beklentilerimizle de; faiz giderlerinin azalmasını öngördüğümüz bankacılık sektöründe en kötü çeyreğin geride kaldığını düşünüyoruz. Bu kapsamda, bankanın hisseleri için 12 aylık periyodu kapsayan hedef fiyatımızı 88,50 TL seviyesinde sabit bırakıyoruz ve ‘’AL’’ olan tavsiyemizi de koruyoruz.
Vakıf Yatırım
Akbank (AKBNK): Akbank, yılın ikinci çeyreğinde, piyasa beklentisi (10,7 mlr TL) paralelinde, çeyreklik %17 gerilemeyle 10,9 mlr TL net kar açıkladı. Açıklanan sonuçla birlikte yılın ilk yarısında bankanın net karı, yıllık %22 düşüşle 24,1 mlr TL seviyesinde gerçekleşirken, özkaynak karlılığı %22,4, aktif karlılığı ise %2,3 seviyesinde seyretti. Banka özsermaye karlılığı beklentisini orta-yüksek %20’li seviyeler (önceki: %30 üzeri ) olarak güncelledi. Bu çeyrekte bankanın swap dahil net faiz geliri çeyreksel %16 daralarak 10,6 mlr TL seviyesine gerilerken, devam eden müşteri kazanımlarına bağlı olarak, net ücret ve komisyon gelirleri çeyreksel %16 yükselişle 17,2 mlr TL seviyesine yükseldi. Banka yıl sonu net ücret ve komisyon geliri büyümesini %100 üzerinde büyüme (önceki: %80 üzeri büyüme) olarak revize etti. Bu çeyrekte ticari kar çeyreksel %27 gerileyerek 6,3 mlr TL’ye inerken, bankanın faaliyet giderleri çeyreksel %5 artışla 20,3 mlr TL’ye yükseldi. Banka operasyonel gider artışı beklentisini yaklaşık %70’li seviyeler (önceki: yaklaşık ortama enflasyon kadar) olarak güncelledi. Yılın ilk yarısında bankanın TL kredi büyümesi yıllık %20,9 seviyesinde gerçekleşirken, YP kredi büyümesi dolar bazında %15,6 olarak gerçekleşti. Yorum: Beklentilere paralel gerçekleşen ikinci çeyrek sonuçlarına piyasa tepkisinin nötr olmasını bekleriz. Banka hisseleri yılbaşından bu yana %85 yükselirken, bankacılık endeksini %8, BIST 100 endeksini ise %29 yenmeyi başardı. Banka için hisse başı hedef fiyatımızı 87,50 TL (önceki: 77 TL) olarak güncelliyoruz. Kısa vadeli “Endeksin Üzerinde Getiri” ve uzun vadeli “AL” önerilerimizi sürdürüyoruz.